ONDEV Logo

Expert en acquisition client digitale. Création de sites web et applications sur-mesure qui convertissent.

Services
  • Création de Sites Web
  • Applications Sur-Mesure
  • Publicité Digitale
  • Référencement SEO
  • Développeur Web Marseille
  • Création de Logo
  • Design UX/UI
  • Refonte d'Application
  • Maintenance Applicative
  • Audit de Code
  • Agence Vibe Coding
  • Logiciel Métier Sur-Mesure
  • Agence No Code
  • Portail Client & Extranet
  • Intranet Sur-Mesure
  • Refonte Site WordPress
  • Migration Angular vers React
Navigation
  • Accueil
  • Agence web à Marseille
  • Réalisations
  • Expertise
  • Qui sommes-nous
  • Blog
  • Contact
Guides
  • Nos guides
  • Comment créer un site internet
  • Pourquoi créer un site internet
  • Coût d'un site internet
  • Choisir son prestataire web
Contact

Mathieu Rabissoni

06 01 37 20 21WhatsAppmathieu@ondev.fr

Marseille, France

Suivez-nous

LinkedInInstagramFacebook
Zones d'intervention
Marseille|Aix-en-Provence|Aubagne|La Ciotat|Cassis|Allauch|Gardanne|Marignane|Vitrolles|Toutes nos zones

© 2026 ONDEV. Tous droits réservés.

Mentions légalesPolitique de confidentialitéPlan du site
ONDEV Logo
Réalisations
Contact
On en discute

Expertise

Création de Sites WebSite Vitrine MarseilleSite E-Commerce MarseilleRéférencement SEOOptimisation GEOApplications Web & MobileAgence CommunicationPublicité en LigneDéveloppeur Web Marseille
Réalisations

Ressources

Qui sommes-nous ?BlogGuides
Contact
AppelerWhatsApp
On en discute
  1. Accueil
  2. Blog
  3. Amortissement logiciel : la vraie valeur
Développement
24 octobre 202611 mn

Amortissement logiciel : la vraie valeur

Un logiciel amorti à zéro peut rester votre principal actif. Ce que le bilan ne voit pas : la dette technique, dépréciation cachée de votre code.

Mathieu Rabissoni

Mathieu Rabissoni

Expert Acquisition Client Digitale

Amortissement logiciel : la vraie valeur

Sommaire

01.Votre logiciel vaut zéro au bilan. Et si c'était votre principal actif ?02.Amortissement logiciel : les règles comptables en bref03.Logiciel acquis : une immobilisation incorporelle classique04.Logiciel créé en interne : l'activation sous conditions05.La durée d'amortissement : la durée d'utilisation attendue06.Le volet fiscal : un régime spécifique à vérifier07.Valeur nette comptable d'un logiciel : ce que le chiffre dit, ce qu'il tait08.Le paradoxe : amorti à zéro et pourtant stratégique, neuf au bilan et déjà un passif09.Cas 1 : le logiciel amorti à zéro qui porte toute l'entreprise10.Cas 2 : le logiciel neuf au bilan qui est déjà un passif11.La dette technique : la dépréciation que le bilan ne voit pas12.Qu'est-ce que la dette technique, vue par un DAF ?13.Les signaux d'une dépréciation cachée14.Comment lire la vraie valeur d'un actif logiciel15.Ce que la lecture technique change concrètement16.FAQ : amortissement et valeur réelle d'un logiciel17.Le bilan répartit un coût, le code porte la valeur

Votre logiciel vaut zéro au bilan. Et si c'était votre principal actif ?

Un DAF ouvre la liasse, lit la ligne « immobilisations incorporelles », constate une valeur nette comptable proche de zéro et en conclut que l'actif est épuisé. Pendant ce temps, des dizaines de collaborateurs ouvrent ce même logiciel chaque matin, et l'activité s'arrêterait net sans lui. L'amortissement logiciel répond à une question comptable. Il ne répond pas à la question qui compte vraiment : combien vaut ce code, aujourd'hui, pour l'entreprise ?

Dans cet article, vous allez découvrir :

  • •Les grands principes de l'amortissement d'un logiciel, acquis ou créé en interne, sans jargon inutile
  • •Pourquoi la valeur nette comptable d'un logiciel ne dit presque rien de sa valeur réelle
  • •Comment la dette technique agit comme une dépréciation cachée, invisible dans les comptes
  • •La méthode pour lire la vraie valeur d'un actif logiciel : dans son code, pas dans son tableau d'amortissement
« La valeur d'une application se lit dans son code. » C'est la conviction qui structure notre travail d'audit et de due diligence technique chez ONDEV.

Amortissement logiciel : les règles comptables en bref

Avant le pivot, posons le cadre. Un logiciel est un actif incorporel : sans substance physique, mais porteur d'avantages économiques futurs. C'est à ce titre qu'il entre au bilan et s'amortit. Les règles diffèrent selon qu'il a été acheté ou développé en interne.

Cette section présente les grands principes. Les durées, seuils et options fiscales applicables à votre situation doivent être validés avec votre expert-comptable, sur la base du Plan Comptable Général et de la doctrine fiscale en vigueur.

Logiciel acquis : une immobilisation incorporelle classique

Lorsque l'entreprise achète un logiciel (licence perpétuelle, progiciel, application développée par un prestataire et dont elle devient propriétaire), elle enregistre une immobilisation incorporelle. Le coût d'entrée comprend le prix d'acquisition et les frais directement attribuables à sa mise en service.

Ce coût est ensuite étalé dans le temps via l'amortissement. Chaque exercice, une dotation vient réduire la valeur comptable du logiciel et pèse sur le résultat. Rien de plus qu'une mécanique de répartition d'un coût passé.

Logiciel créé en interne : l'activation sous conditions

Quand l'entreprise développe elle-même son logiciel, la logique change. Les dépenses de la phase amont (études préalables, analyse fonctionnelle) restent en charges. Les dépenses de la phase de développement (conception détaillée, programmation, tests, documentation technique) peuvent, sous conditions, être activées : le projet doit notamment être nettement individualisé, avoir de sérieuses chances de réussite technique (et de rentabilité commerciale s'il est destiné à la vente ; pour un logiciel à usage interne, l'entreprise doit manifester sa volonté de le produire et de s'en servir durablement), et ses coûts doivent être suivis de façon fiable.

Autrement dit, le logiciel que votre équipe construit depuis trois ans peut figurer à l'actif, ou avoir été intégralement passé en charges, selon les choix comptables faits à l'époque. Deux entreprises avec le même code peuvent présenter deux bilans radicalement différents.

La durée d'amortissement : la durée d'utilisation attendue

Un logiciel s'amortit sur sa durée d'utilisation probable par l'entreprise. Cette durée est une estimation de la direction, pas une donnée technique. Elle dépend de l'usage envisagé, du rythme d'évolution de la technologie et de la politique de renouvellement de l'entreprise. En pratique, les durées retenues pour les logiciels sont courtes au regard d'autres immobilisations : c'est un actif que la comptabilité considère comme rapidement obsolète.

Le volet fiscal : un régime spécifique à vérifier

Le droit fiscal français a connu un régime d'amortissement spécifique aux logiciels, dont le périmètre a évolué avec les lois de finances successives. Les logiciels acquis ont longtemps pu bénéficier d'un amortissement exceptionnel sur douze mois (article 236 du CGI) ; cet avantage a été supprimé pour les logiciels acquis au cours des exercices ouverts à compter du 1er janvier 2017. Les dépenses de conception d'un logiciel créé en interne peuvent, elles, sur option, être déduites immédiatement ou immobilisées, selon ce même article. Selon la date d'acquisition ou de création et les options retenues, le traitement fiscal peut diverger du traitement comptable et créer des écarts à retraiter (amortissements dérogatoires). Ce point relève strictement de votre expert-comptable : ne l'improvisez jamais.

CritèreLogiciel acquisLogiciel créé en interne
Nature comptableImmobilisation incorporelleImmobilisation incorporelle si activation, sinon charges
Coût d'entréePrix d'achat + frais de mise en serviceCoûts de développement éligibles, hors études préalables et analyse fonctionnelle
Condition d'entrée au bilanAchat effectif et contrôle de l'actifProjet individualisé, chances sérieuses de réussite, coûts suivis
Base d'amortissementCoût d'entréeCoûts activés
Durée d'amortissementDurée d'utilisation probableDurée d'utilisation probable
Ce que le bilan ignoreL'état réel du codeL'état réel du code
La dernière ligne de ce tableau est la plus importante. Dans les deux cas, la comptabilité enregistre un coût et l'étale. Elle ne regarde jamais ce que vaut le code lui-même.

Valeur nette comptable d'un logiciel : ce que le chiffre dit, ce qu'il tait

La valeur nette comptable (VNC) d'un logiciel, c'est son coût d'entrée diminué des amortissements cumulés et, le cas échéant, des dépréciations constatées. C'est le chiffre que lit le DAF, le banquier et l'acquéreur pressé.

Ce que la VNC mesure : la part du coût historique qui n'a pas encore été consommée comptablement. C'est tout.

Ce que la VNC ne mesure pas :

  • •La capacité du logiciel à produire de la valeur demain : le nombre d'utilisateurs, les processus qu'il porte, le chiffre d'affaires qui dépend de lui
  • •Son coût de remplacement : ce qu'il faudrait dépenser aujourd'hui pour reconstruire l'équivalent
  • •Son risque technique : la probabilité qu'il tombe, qu'il devienne impossible à maintenir ou qu'il bloque une évolution de l'entreprise
  • •Sa dépendance aux personnes : si un seul développeur comprend le code, l'actif tient à un contrat de travail

Le coût de remplacement, en particulier, surprend souvent les dirigeants. Les fourchettes que nous détaillons dans notre guide sur le prix d'un site internet en 2026 donnent un ordre de grandeur pour un site ; une application métier qui porte dix ans de règles de gestion se situe plusieurs crans au-dessus. Et ce coût de reconstruction n'apparaît nulle part dans les comptes.

Le paradoxe : amorti à zéro et pourtant stratégique, neuf au bilan et déjà un passif

Voici le pivot que la lecture comptable ne fait jamais. Deux situations, strictement opposées, que nous rencontrons régulièrement en audit.

Cas 1 : le logiciel amorti à zéro qui porte toute l'entreprise

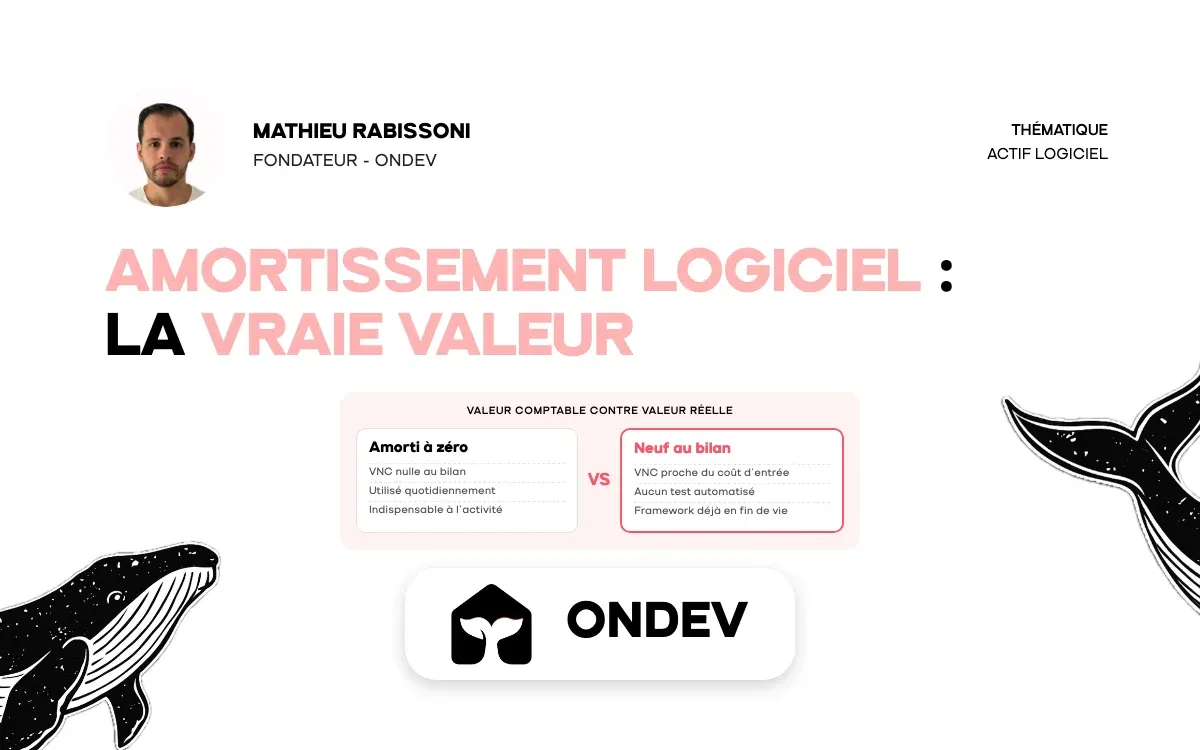
Une application métier développée il y a plusieurs années, totalement amortie, dont la VNC est nulle. Elle n'apparaît plus que pour mémoire dans le tableau des immobilisations. Et pourtant : elle est utilisée quotidiennement, elle encode des processus que personne n'a documentés ailleurs, et l'arrêter coûterait des mois de production.

C'est exactement le profil de l'application métier que nous avons développée pour Dassault Aviation : plus de 100 fonctionnalités, plus de 90 utilisateurs actifs, environ une heure gagnée par processus. Le jour où un tel outil est amorti, sa valeur comptable tombe à zéro. Sa valeur d'usage, elle, n'a pas bougé d'un centime. Le bilan dit « épuisé ». La réalité dit « indispensable ».

Si cet actif est sain techniquement (code lisible, dépendances à jour, tests en place, documentation vivante), il vaut au minimum son coût de reconstruction. Et il vaut probablement davantage, parce qu'il embarque des années d'ajustements métier qu'aucun cahier des charges ne saurait restituer.

Cas 2 : le logiciel neuf au bilan qui est déjà un passif

Inverse exact. Une application livrée il y a dix-huit mois, encore largement non amortie, dont la VNC reste proche du coût d'entrée. Sur le papier, c'est un actif frais. Dans le code : un framework déjà en fin de vie, aucun test automatisé, des dépendances non mises à jour depuis la livraison, un prestataire injoignable et une architecture qui rend chaque évolution plus coûteuse que la précédente.

Cet actif ne produit pas de valeur. Il en consomme. Chaque nouvelle fonctionnalité exige de contourner les défauts de la précédente. La remise à niveau coûtera plus cher que ce qu'indique la ligne du bilan. Comptablement, c'est une immobilisation. Économiquement, c'est une dette.

Un logiciel non amorti n'est pas un logiciel sain. La fraîcheur comptable d'un actif ne dit rien de sa fraîcheur technique. Ce sont deux horloges différentes, et elles ne sont presque jamais synchronisées.

La dette technique : la dépréciation que le bilan ne voit pas

La comptabilité connaît pourtant le concept de perte de valeur. Lorsqu'il existe un indice qu'un actif a perdu de la valeur, l'entreprise doit comparer sa valeur comptable à sa valeur actuelle (la plus élevée de sa valeur vénale et de sa valeur d'usage) et, si nécessaire, constater une dépréciation. Le mécanisme existe. Le problème, c'est qu'il ne se déclenche quasiment jamais pour un logiciel.

Pourquoi ? Le Plan Comptable Général cite pourtant des indices internes (obsolescence, dégradation, performances inférieures aux prévisions) à côté des indices externes (baisse du marché, évolution réglementaire, fin de support d'une technologie). Mais ces indices ne sont repérés que s'ils remontent jusqu'à la direction, et la perte de valeur d'un logiciel est presque toujours silencieuse : elle ne se voit qu'en ouvrant le code. Elle s'appelle la dette technique.

Qu'est-ce que la dette technique, vue par un DAF ?

La dette technique, c'est l'écart entre l'état réel du code et l'état qu'il devrait avoir pour être maintenu et étendu à coût raisonnable. Chaque raccourci pris pour livrer plus vite, chaque dépendance non mise à jour, chaque fonction écrite sans test, vient grossir cet écart. Nous l'avons détaillée dans notre guide complet sur la dette technique, avec ses causes, ses signaux et ses remèdes.

Pour un financier, la métaphore est exacte : c'est un emprunt contracté sans contrat. Il porte intérêt (chaque évolution coûte plus cher), il peut être appelé à tout moment (une faille de sécurité, une fin de support) et il n'apparaît dans aucun état financier.

L'ampleur du phénomène est documentée. Selon l'étude The Developer Coefficient publiée par Stripe, les développeurs consacrent en moyenne plus de treize heures par semaine à traiter de la dette technique. Ce temps est payé en salaires, comptabilisé en charges, et jamais rattaché à l'actif qu'il sert à maintenir à flot.

Les signaux d'une dépréciation cachée

Vous n'avez pas besoin de lire du code pour repérer qu'un actif logiciel se déprécie. Les signaux remontent dans la gestion :

  1. 1.Le coût des évolutions augmente d'année en année pour des demandes de complexité comparable
  2. 2.Les délais de livraison s'allongent sans augmentation du périmètre
  3. 3.Les incidents en production se multiplient, et leur résolution dépend d'une ou deux personnes
  4. 4.Les mises à jour de sécurité sont repoussées parce qu'elles « risquent de tout casser »
  5. 5.Le prestataire ou l'équipe interne refuse de s'engager sur un chiffrage ferme
  6. 6.Personne ne peut expliquer le fonctionnement d'un module critique

Trois de ces signaux réunis suffisent à justifier un audit de code. Pas pour satisfaire une obligation comptable : pour savoir ce que vous possédez réellement, avant qu'un acquéreur, un investisseur ou une panne ne le découvre à votre place.

À lire aussi : Combien coûte un site internet en 2026 ? Prix et tarifs réels : les fourchettes concrètes pour estimer ce que coûterait aujourd'hui la reconstruction de votre outil.

Comment lire la vraie valeur d'un actif logiciel

Il existe trois lectures de la valeur d'un logiciel. Elles répondent à trois questions différentes et ne se substituent pas l'une à l'autre.

LectureQui la produitQuestion poséeAngle mort
ComptableL'expert-comptableCombien du coût historique reste-t-il à amortir ?L'état réel et l'utilité du code
FinancièreLe banquier, l'investisseurQuel multiple appliquer au chiffre d'affaires ou à l'EBITDA ?Le risque technique qui menace ces revenus
TechniqueL'auditeur de codeQue vaut ce code une fois le risque déduit ?Le contexte de marché
La lecture technique est la seule qui regarde l'actif lui-même. Elle examine l'architecture, la qualité du code, la couverture de tests, la sécurité, les dépendances, la documentation et la dépendance aux personnes clés. Elle produit une chose que les deux autres lectures ignorent : une décote de risque chiffrée.

Ce que la lecture technique change concrètement

Pour un DAF, elle permet d'arbitrer entre maintenir, refondre ou remplacer sur une base factuelle, et non sur la seule VNC. Pour un dirigeant qui prépare une cession ou une levée, elle permet d'anticiper les objections d'un acquéreur et de corriger ce qui peut l'être avant la négociation. Pour un acquéreur, elle transforme un prix de façade en prix réel.

C'est précisément l'objet d'une due diligence technique : traduire chaque constat sur le code en conséquence sur le prix, qu'il s'agisse d'une décote, d'une garantie de passif, d'un séquestre ou d'une condition suspensive. Là où l'amortissement répartit un coût passé, la due diligence technique mesure une valeur présente et un risque futur.

FAQ : amortissement et valeur réelle d'un logiciel

Un logiciel métier sur-mesure conçu avec des tests, une documentation vivante et des dépendances suivies reste un actif exploitable et cessible bien après la fin de son amortissement comptable.

Un logiciel est-il toujours une immobilisation incorporelle ?
Non. Un logiciel acquis et contrôlé par l'entreprise est en principe une immobilisation incorporelle. Un logiciel créé en interne n'entre à l'actif que si les conditions d'activation des coûts de développement sont réunies ; sinon, ses coûts restent en charges. Les abonnements SaaS, où l'entreprise ne possède pas le logiciel, sont généralement traités en charges. La qualification exacte relève de votre expert-comptable.
Quelle durée d'amortissement pour un logiciel ?
Sur sa durée d'utilisation probable par l'entreprise, estimée par la direction. Il n'existe pas une durée unique applicable à tous les logiciels, et le traitement fiscal peut différer du traitement comptable. Le point à retenir pour la direction : cette durée est une convention de répartition du coût, pas une mesure de la durée de vie technique réelle du code.
La valeur nette comptable d'un logiciel reflète-t-elle sa valeur réelle ?
Presque jamais. La VNC mesure la part du coût historique non encore amortie. Elle ignore le coût de remplacement, l'utilité opérationnelle, la dépendance aux personnes clés et surtout la dette technique. Un logiciel amorti à zéro peut être l'actif le plus stratégique de l'entreprise, et un logiciel neuf au bilan peut déjà représenter un passif économique.
La dette technique peut-elle justifier une dépréciation comptable ?
La comptabilité prévoit la dépréciation d'un actif lorsqu'un indice de perte de valeur apparaît et que la valeur actuelle devient inférieure à la valeur comptable. En pratique, la dette technique est rarement identifiée comme un tel indice, même si le PCG mentionne l'obsolescence et les performances inférieures aux prévisions parmi les indices internes à surveiller : elle reste invisible sans examen du code. Un audit technique peut fournir les éléments objectifs qui manquent à cette analyse ; la décision comptable reste celle de l'entreprise et de ses conseils.
Quelle différence entre un audit de code et une due diligence technique ?
L'audit de code s'adresse au propriétaire du logiciel qui veut connaître l'état de son actif et prioriser ses corrections. La due diligence technique s'adresse à celui qui veut l'acheter ou y investir : elle traduit chaque constat technique en conséquence sur le prix et les conditions de l'opération. Les deux reposent sur la même lecture du code, mais ne servent pas la même décision.

Le bilan répartit un coût, le code porte la valeur

L'amortissement logiciel fait son travail : il étale un coût d'acquisition ou de développement sur une durée d'utilisation estimée, et il le fait selon des règles qu'il faut respecter avec votre expert-comptable. Mais il ne vous dira jamais si votre logiciel est un actif ou un passif. Un code amorti à zéro peut porter toute l'entreprise ; un code neuf au bilan peut déjà la freiner.

La seule façon de le savoir, c'est de regarder le code. C'est ce que nous faisons chez ONDEV, en audit comme en due diligence technique : donner à la direction financière une lecture de la valeur que ni le tableau d'amortissement ni le multiple de chiffre d'affaires ne peuvent fournir.


Vous voulez savoir ce que vaut réellement votre logiciel, au-delà de sa valeur nette comptable ? Parlons de votre actif : un premier échange suffit pour cadrer la bonne approche.
Auteur

Mathieu Rabissoni

Mathieu Rabissoni

Expert Web

Infos

24 octobre 2026
11 mn
Développement

Service lié

Création site internet

Site sur-mesure avec SEO intégré, livré en 30 jours.

Découvrir

Travailler avec ONDEV

On construit pour vous un site sur mesure, adapté à vos enjeux business.

  • Sans dépendance technique
  • Sans frais de maintenance inutiles
On en discute ?

Avec nous c'est simple, rien n'est compliqué !

Nos réalisations

Refonte & SEO - Amadeus Centre d’Affaires
Refonte & Stratégie SEO

Refonte & SEO - Amadeus Centre d’Affaires

Wiloq - Application SaaS Vestiaire Numérique
Application SaaS

Wiloq - Application SaaS Vestiaire Numérique

Voir toutes les réalisations

Votre logiciel vaut zéro au bilan. Et si c'était votre principal actif ?

Un DAF ouvre la liasse, lit la ligne « immobilisations incorporelles », constate une valeur nette comptable proche de zéro et en conclut que l'actif est épuisé. Pendant ce temps, des dizaines de collaborateurs ouvrent ce même logiciel chaque matin, et l'activité s'arrêterait net sans lui. L'amortissement logiciel répond à une question comptable. Il ne répond pas à la question qui compte vraiment : combien vaut ce code, aujourd'hui, pour l'entreprise ?

Dans cet article, vous allez découvrir :

  • •Les grands principes de l'amortissement d'un logiciel, acquis ou créé en interne, sans jargon inutile
  • •Pourquoi la valeur nette comptable d'un logiciel ne dit presque rien de sa valeur réelle
  • •Comment la dette technique agit comme une dépréciation cachée, invisible dans les comptes
  • •La méthode pour lire la vraie valeur d'un actif logiciel : dans son code, pas dans son tableau d'amortissement
« La valeur d'une application se lit dans son code. » C'est la conviction qui structure notre travail d'audit et de due diligence technique chez ONDEV.

Amortissement logiciel : les règles comptables en bref

Avant le pivot, posons le cadre. Un logiciel est un actif incorporel : sans substance physique, mais porteur d'avantages économiques futurs. C'est à ce titre qu'il entre au bilan et s'amortit. Les règles diffèrent selon qu'il a été acheté ou développé en interne.

Cette section présente les grands principes. Les durées, seuils et options fiscales applicables à votre situation doivent être validés avec votre expert-comptable, sur la base du Plan Comptable Général et de la doctrine fiscale en vigueur.

Logiciel acquis : une immobilisation incorporelle classique

Lorsque l'entreprise achète un logiciel (licence perpétuelle, progiciel, application développée par un prestataire et dont elle devient propriétaire), elle enregistre une immobilisation incorporelle. Le coût d'entrée comprend le prix d'acquisition et les frais directement attribuables à sa mise en service.

Ce coût est ensuite étalé dans le temps via l'amortissement. Chaque exercice, une dotation vient réduire la valeur comptable du logiciel et pèse sur le résultat. Rien de plus qu'une mécanique de répartition d'un coût passé.

Logiciel créé en interne : l'activation sous conditions

Quand l'entreprise développe elle-même son logiciel, la logique change. Les dépenses de la phase amont (études préalables, analyse fonctionnelle) restent en charges. Les dépenses de la phase de développement (conception détaillée, programmation, tests, documentation technique) peuvent, sous conditions, être activées : le projet doit notamment être nettement individualisé, avoir de sérieuses chances de réussite technique (et de rentabilité commerciale s'il est destiné à la vente ; pour un logiciel à usage interne, l'entreprise doit manifester sa volonté de le produire et de s'en servir durablement), et ses coûts doivent être suivis de façon fiable.

Autrement dit, le logiciel que votre équipe construit depuis trois ans peut figurer à l'actif, ou avoir été intégralement passé en charges, selon les choix comptables faits à l'époque. Deux entreprises avec le même code peuvent présenter deux bilans radicalement différents.

La durée d'amortissement : la durée d'utilisation attendue

Un logiciel s'amortit sur sa durée d'utilisation probable par l'entreprise. Cette durée est une estimation de la direction, pas une donnée technique. Elle dépend de l'usage envisagé, du rythme d'évolution de la technologie et de la politique de renouvellement de l'entreprise. En pratique, les durées retenues pour les logiciels sont courtes au regard d'autres immobilisations : c'est un actif que la comptabilité considère comme rapidement obsolète.

Le volet fiscal : un régime spécifique à vérifier

Le droit fiscal français a connu un régime d'amortissement spécifique aux logiciels, dont le périmètre a évolué avec les lois de finances successives. Les logiciels acquis ont longtemps pu bénéficier d'un amortissement exceptionnel sur douze mois (article 236 du CGI) ; cet avantage a été supprimé pour les logiciels acquis au cours des exercices ouverts à compter du 1er janvier 2017. Les dépenses de conception d'un logiciel créé en interne peuvent, elles, sur option, être déduites immédiatement ou immobilisées, selon ce même article. Selon la date d'acquisition ou de création et les options retenues, le traitement fiscal peut diverger du traitement comptable et créer des écarts à retraiter (amortissements dérogatoires). Ce point relève strictement de votre expert-comptable : ne l'improvisez jamais.

CritèreLogiciel acquisLogiciel créé en interne
Nature comptableImmobilisation incorporelleImmobilisation incorporelle si activation, sinon charges
Coût d'entréePrix d'achat + frais de mise en serviceCoûts de développement éligibles, hors études préalables et analyse fonctionnelle
Condition d'entrée au bilanAchat effectif et contrôle de l'actifProjet individualisé, chances sérieuses de réussite, coûts suivis
Base d'amortissementCoût d'entréeCoûts activés
Durée d'amortissementDurée d'utilisation probableDurée d'utilisation probable
Ce que le bilan ignoreL'état réel du codeL'état réel du code
La dernière ligne de ce tableau est la plus importante. Dans les deux cas, la comptabilité enregistre un coût et l'étale. Elle ne regarde jamais ce que vaut le code lui-même.

Valeur nette comptable d'un logiciel : ce que le chiffre dit, ce qu'il tait

La valeur nette comptable (VNC) d'un logiciel, c'est son coût d'entrée diminué des amortissements cumulés et, le cas échéant, des dépréciations constatées. C'est le chiffre que lit le DAF, le banquier et l'acquéreur pressé.

Ce que la VNC mesure : la part du coût historique qui n'a pas encore été consommée comptablement. C'est tout.

Ce que la VNC ne mesure pas :

  • •La capacité du logiciel à produire de la valeur demain : le nombre d'utilisateurs, les processus qu'il porte, le chiffre d'affaires qui dépend de lui
  • •Son coût de remplacement : ce qu'il faudrait dépenser aujourd'hui pour reconstruire l'équivalent
  • •Son risque technique : la probabilité qu'il tombe, qu'il devienne impossible à maintenir ou qu'il bloque une évolution de l'entreprise
  • •Sa dépendance aux personnes : si un seul développeur comprend le code, l'actif tient à un contrat de travail

Le coût de remplacement, en particulier, surprend souvent les dirigeants. Les fourchettes que nous détaillons dans notre guide sur le prix d'un site internet en 2026 donnent un ordre de grandeur pour un site ; une application métier qui porte dix ans de règles de gestion se situe plusieurs crans au-dessus. Et ce coût de reconstruction n'apparaît nulle part dans les comptes.

Le paradoxe : amorti à zéro et pourtant stratégique, neuf au bilan et déjà un passif

Voici le pivot que la lecture comptable ne fait jamais. Deux situations, strictement opposées, que nous rencontrons régulièrement en audit.

Cas 1 : le logiciel amorti à zéro qui porte toute l'entreprise

Une application métier développée il y a plusieurs années, totalement amortie, dont la VNC est nulle. Elle n'apparaît plus que pour mémoire dans le tableau des immobilisations. Et pourtant : elle est utilisée quotidiennement, elle encode des processus que personne n'a documentés ailleurs, et l'arrêter coûterait des mois de production.

C'est exactement le profil de l'application métier que nous avons développée pour Dassault Aviation : plus de 100 fonctionnalités, plus de 90 utilisateurs actifs, environ une heure gagnée par processus. Le jour où un tel outil est amorti, sa valeur comptable tombe à zéro. Sa valeur d'usage, elle, n'a pas bougé d'un centime. Le bilan dit « épuisé ». La réalité dit « indispensable ».

Si cet actif est sain techniquement (code lisible, dépendances à jour, tests en place, documentation vivante), il vaut au minimum son coût de reconstruction. Et il vaut probablement davantage, parce qu'il embarque des années d'ajustements métier qu'aucun cahier des charges ne saurait restituer.

Cas 2 : le logiciel neuf au bilan qui est déjà un passif

Inverse exact. Une application livrée il y a dix-huit mois, encore largement non amortie, dont la VNC reste proche du coût d'entrée. Sur le papier, c'est un actif frais. Dans le code : un framework déjà en fin de vie, aucun test automatisé, des dépendances non mises à jour depuis la livraison, un prestataire injoignable et une architecture qui rend chaque évolution plus coûteuse que la précédente.

Cet actif ne produit pas de valeur. Il en consomme. Chaque nouvelle fonctionnalité exige de contourner les défauts de la précédente. La remise à niveau coûtera plus cher que ce qu'indique la ligne du bilan. Comptablement, c'est une immobilisation. Économiquement, c'est une dette.

Un logiciel non amorti n'est pas un logiciel sain. La fraîcheur comptable d'un actif ne dit rien de sa fraîcheur technique. Ce sont deux horloges différentes, et elles ne sont presque jamais synchronisées.

La dette technique : la dépréciation que le bilan ne voit pas

La comptabilité connaît pourtant le concept de perte de valeur. Lorsqu'il existe un indice qu'un actif a perdu de la valeur, l'entreprise doit comparer sa valeur comptable à sa valeur actuelle (la plus élevée de sa valeur vénale et de sa valeur d'usage) et, si nécessaire, constater une dépréciation. Le mécanisme existe. Le problème, c'est qu'il ne se déclenche quasiment jamais pour un logiciel.

Pourquoi ? Le Plan Comptable Général cite pourtant des indices internes (obsolescence, dégradation, performances inférieures aux prévisions) à côté des indices externes (baisse du marché, évolution réglementaire, fin de support d'une technologie). Mais ces indices ne sont repérés que s'ils remontent jusqu'à la direction, et la perte de valeur d'un logiciel est presque toujours silencieuse : elle ne se voit qu'en ouvrant le code. Elle s'appelle la dette technique.

Qu'est-ce que la dette technique, vue par un DAF ?

La dette technique, c'est l'écart entre l'état réel du code et l'état qu'il devrait avoir pour être maintenu et étendu à coût raisonnable. Chaque raccourci pris pour livrer plus vite, chaque dépendance non mise à jour, chaque fonction écrite sans test, vient grossir cet écart. Nous l'avons détaillée dans notre guide complet sur la dette technique, avec ses causes, ses signaux et ses remèdes.

Pour un financier, la métaphore est exacte : c'est un emprunt contracté sans contrat. Il porte intérêt (chaque évolution coûte plus cher), il peut être appelé à tout moment (une faille de sécurité, une fin de support) et il n'apparaît dans aucun état financier.

L'ampleur du phénomène est documentée. Selon l'étude The Developer Coefficient publiée par Stripe, les développeurs consacrent en moyenne plus de treize heures par semaine à traiter de la dette technique. Ce temps est payé en salaires, comptabilisé en charges, et jamais rattaché à l'actif qu'il sert à maintenir à flot.

Les signaux d'une dépréciation cachée

Vous n'avez pas besoin de lire du code pour repérer qu'un actif logiciel se déprécie. Les signaux remontent dans la gestion :

  1. 1.Le coût des évolutions augmente d'année en année pour des demandes de complexité comparable
  2. 2.Les délais de livraison s'allongent sans augmentation du périmètre
  3. 3.Les incidents en production se multiplient, et leur résolution dépend d'une ou deux personnes
  4. 4.Les mises à jour de sécurité sont repoussées parce qu'elles « risquent de tout casser »
  5. 5.Le prestataire ou l'équipe interne refuse de s'engager sur un chiffrage ferme
  6. 6.Personne ne peut expliquer le fonctionnement d'un module critique

Trois de ces signaux réunis suffisent à justifier un audit de code. Pas pour satisfaire une obligation comptable : pour savoir ce que vous possédez réellement, avant qu'un acquéreur, un investisseur ou une panne ne le découvre à votre place.

À lire aussi : Combien coûte un site internet en 2026 ? Prix et tarifs réels : les fourchettes concrètes pour estimer ce que coûterait aujourd'hui la reconstruction de votre outil.

Comment lire la vraie valeur d'un actif logiciel

Il existe trois lectures de la valeur d'un logiciel. Elles répondent à trois questions différentes et ne se substituent pas l'une à l'autre.

LectureQui la produitQuestion poséeAngle mort
ComptableL'expert-comptableCombien du coût historique reste-t-il à amortir ?L'état réel et l'utilité du code
FinancièreLe banquier, l'investisseurQuel multiple appliquer au chiffre d'affaires ou à l'EBITDA ?Le risque technique qui menace ces revenus
TechniqueL'auditeur de codeQue vaut ce code une fois le risque déduit ?Le contexte de marché
La lecture technique est la seule qui regarde l'actif lui-même. Elle examine l'architecture, la qualité du code, la couverture de tests, la sécurité, les dépendances, la documentation et la dépendance aux personnes clés. Elle produit une chose que les deux autres lectures ignorent : une décote de risque chiffrée.

Ce que la lecture technique change concrètement

Pour un DAF, elle permet d'arbitrer entre maintenir, refondre ou remplacer sur une base factuelle, et non sur la seule VNC. Pour un dirigeant qui prépare une cession ou une levée, elle permet d'anticiper les objections d'un acquéreur et de corriger ce qui peut l'être avant la négociation. Pour un acquéreur, elle transforme un prix de façade en prix réel.

C'est précisément l'objet d'une due diligence technique : traduire chaque constat sur le code en conséquence sur le prix, qu'il s'agisse d'une décote, d'une garantie de passif, d'un séquestre ou d'une condition suspensive. Là où l'amortissement répartit un coût passé, la due diligence technique mesure une valeur présente et un risque futur.

FAQ : amortissement et valeur réelle d'un logiciel

Un logiciel métier sur-mesure conçu avec des tests, une documentation vivante et des dépendances suivies reste un actif exploitable et cessible bien après la fin de son amortissement comptable.

Un logiciel est-il toujours une immobilisation incorporelle ?
Non. Un logiciel acquis et contrôlé par l'entreprise est en principe une immobilisation incorporelle. Un logiciel créé en interne n'entre à l'actif que si les conditions d'activation des coûts de développement sont réunies ; sinon, ses coûts restent en charges. Les abonnements SaaS, où l'entreprise ne possède pas le logiciel, sont généralement traités en charges. La qualification exacte relève de votre expert-comptable.
Quelle durée d'amortissement pour un logiciel ?
Sur sa durée d'utilisation probable par l'entreprise, estimée par la direction. Il n'existe pas une durée unique applicable à tous les logiciels, et le traitement fiscal peut différer du traitement comptable. Le point à retenir pour la direction : cette durée est une convention de répartition du coût, pas une mesure de la durée de vie technique réelle du code.
La valeur nette comptable d'un logiciel reflète-t-elle sa valeur réelle ?
Presque jamais. La VNC mesure la part du coût historique non encore amortie. Elle ignore le coût de remplacement, l'utilité opérationnelle, la dépendance aux personnes clés et surtout la dette technique. Un logiciel amorti à zéro peut être l'actif le plus stratégique de l'entreprise, et un logiciel neuf au bilan peut déjà représenter un passif économique.
La dette technique peut-elle justifier une dépréciation comptable ?
La comptabilité prévoit la dépréciation d'un actif lorsqu'un indice de perte de valeur apparaît et que la valeur actuelle devient inférieure à la valeur comptable. En pratique, la dette technique est rarement identifiée comme un tel indice, même si le PCG mentionne l'obsolescence et les performances inférieures aux prévisions parmi les indices internes à surveiller : elle reste invisible sans examen du code. Un audit technique peut fournir les éléments objectifs qui manquent à cette analyse ; la décision comptable reste celle de l'entreprise et de ses conseils.
Quelle différence entre un audit de code et une due diligence technique ?
L'audit de code s'adresse au propriétaire du logiciel qui veut connaître l'état de son actif et prioriser ses corrections. La due diligence technique s'adresse à celui qui veut l'acheter ou y investir : elle traduit chaque constat technique en conséquence sur le prix et les conditions de l'opération. Les deux reposent sur la même lecture du code, mais ne servent pas la même décision.

Le bilan répartit un coût, le code porte la valeur

L'amortissement logiciel fait son travail : il étale un coût d'acquisition ou de développement sur une durée d'utilisation estimée, et il le fait selon des règles qu'il faut respecter avec votre expert-comptable. Mais il ne vous dira jamais si votre logiciel est un actif ou un passif. Un code amorti à zéro peut porter toute l'entreprise ; un code neuf au bilan peut déjà la freiner.

La seule façon de le savoir, c'est de regarder le code. C'est ce que nous faisons chez ONDEV, en audit comme en due diligence technique : donner à la direction financière une lecture de la valeur que ni le tableau d'amortissement ni le multiple de chiffre d'affaires ne peuvent fournir.


Vous voulez savoir ce que vaut réellement votre logiciel, au-delà de sa valeur nette comptable ? Parlons de votre actif : un premier échange suffit pour cadrer la bonne approche.

Mathieu Rabissoni

Mathieu Rabissoni

Expert Web

24 octobre 2026
11 mn
Développement

Service lié

Création site internet

Site sur-mesure avec SEO intégré, livré en 30 jours.

Découvrir

Travailler avec ONDEV

On construit pour vous un site sur mesure, adapté à vos enjeux business.

On en discute ?
Mathieu Rabissoni

Mathieu Rabissoni

Expert Acquisition Client Digitale

Passionné par le web depuis toujours, j'aide les entreprises à acquérir des clients grâce au digital. Sites web, applications, SEO : je transforme vos idées en solutions performantes.

En savoir plus

Services ONDEV liés à cet article

Création site internet Marseille•Application web sur-mesure•Refonte de site internet•Expert Next.js Marseille•Agence web à Marseille•Nos réalisations

Besoin d'aide pour votre projet ?

Discutons de vos objectifs et voyons comment je peux vous aider à les atteindre.

Prendre rendez-vousAppelerWhatsApp